教授/研究
教授/研究
看对AI的方向,不等于赚到AI的钱,散户怎么办?
无人能忽视,AI是大势所趋。今年以来,AI行情从普涨转入分化。看对方向不等于选对公司,选对公司也不等于买对时点。对于在信息和渠道上有天然劣势的个人投资者而言,要参与分享这场科技革命的时代红利,与其追涨杀跌,不如换个打法。
中欧国际工商学院会计学副教授张飞达,尝试从博弈论、现代投资组合理论(Modern Portfolio Theory,简称MPT)与跨国产业链配置的视角,结合黄仁勋的“五层蛋糕”框架,给出“等权随机”配置思路,这对于希望把AI时代的贝塔红利装进家庭资产的散户而言,颇具启发。
01
我们正身处怎样的全球科技股市场?
2026年第三季度以来,全球科技股没有从AI热潮转入全面退潮,而是走到一个更值得警惕的阶段:高波动、强分化,以及市场开始重新为AI资本投入的回报定价。
美国市场最典型的仍然是半导体和AI基础设施板块。9月14日,费城半导体指数单日下跌约5.9%,英伟达、美光、AMD、博通等AI相关股票普遍承压;与此同时,美国10年期国债收益率一度重新突破5%,进一步压低了高估值科技资产未来现金流的现值。
市场担忧的焦点已经不只是AI需求是否存在,而越来越转向另一个问题:在数千亿美元持续投进数据中心、芯片和算力之后,这些钱究竟能产生多高的增量收入、自由现金流和资本回报率?
2026年,微软、亚马逊、Alphabet和Meta四家公司的资本开支预计合计约7250亿美元,而高利率又进一步推高资金成本,增长与资本效率之间的矛盾更加突出。
中国市场则没有简单跟随美国科技股回调,估值与基本面的分化反而更加明显。国产AI芯片、半导体和算力硬件仍享有明显的稀缺性溢价,一些新上市AI芯片公司即使仍处亏损阶段,市场也愿意给予很高估值。但这也意味着,未来市场会越来越关注国产替代能否真正转化为收入、利润和现金流,而不只是继续为稀缺科技资产的故事付费。
阿里巴巴就是一个典型的例子。8月24日,阿里宣布在香港市场配售新股融资约102亿美元,并将募集资金全部投入AI芯片、基础设施和模型等全栈能力,股价当天早盘一度下跌约8%;此前公布的季度净利润同比下降75%,与此同时资本开支却同比增加了约75%。
换句话说,市场并没有否定AI,只是追问得越来越严:为了AI要投多少钱?多久能回收?会不会稀释股东权益?最终能不能变成持续的利润和自由现金流?
这轮调整并不意味着AI的长期趋势已经结束,它只是把一个投资常识摆得更清楚:看对产业方向,不等于选对公司;选对公司,也不等于买对价格和时点。
技术革命可以持续十年甚至更久,但股价仍会在技术进步、盈利兑现、资本开支、资金成本与估值之间反复摆动。同一条AI产业链上,往往同时存在已经跑出现金流的赢家、仍需巨额投入的潜在赢家,以及只有概念、没有商业回报的公司。
对处于信息劣势的个人投资者来说,真正的问题不是下一只英伟达在哪里,而是当我们既猜不准最终赢家,也踩不准每一次估值的高点和低点,要怎样参与科技革命,才能不因选错一家公司、买错一个时点,就永久退出牌桌。
02
投资方法论
从方法论上看,投资大致有两条主线:主动投资与被动投资。
主动投资靠选股、择时、行业判断和信息挖掘,争取跑赢市场平均;被动投资克制得多,它不预设自己能持续战胜市场,而是靠指数化、广泛分散、低交易成本和长期持有,分享市场整体的增长。
两条路线并无绝对高下,但对普通投资者而言,关键在于是否真的拥有可持续的信息优势、分析能力和执行纪律。
被动投资的底层逻辑,与以尤金·法玛(Eugene Fama)为代表的有效市场理论关系密切。有效市场不是说市场永远正确、价格从不偏离价值,它只是提醒我们:在竞争充分、信息传播迅速的市场里,公开信息大都很快会反映到价格中。
尤其在AI这样研究密集、叙事密集、资金密集的赛道,普通投资者看到的“利好”,往往早已是机构模型里的变量。若没有稳定的信息和交易优势,频繁选股、择时未必能创造超额收益,反而可能被交易成本、情绪波动和认知偏差一点点侵蚀。
顺着这一逻辑,本文提出适合散户操作的“随机全球配置”理念。这里的“随机”不是闭着眼睛买彩票,而是用规则管住主观判断:时间上分批投入,品种上广泛分散,不在单一国家、市场或产业链上押重注,再用等权或规则化再平衡,压低过度自信、追涨杀跌和本土偏好带来的损耗。
主动投资试图回答“谁会赢”,随机全球配置则回答“即使看错了,怎样不因押错一个答案而出局”。
也正因如此,面对AI科技股的剧烈涨跌,最危险的不是错过某只牛股,而是把高波动当成高确定性,死守“精准择时、重仓龙头”。这种单兵突进的打法,一旦撞上估值重估和情绪逆转,市场“黑箱”里的信息差与配置缺口就会集中暴露。
这里失控的不只是信息不对称,还有资产配置的底座。
博弈论和微观金融学领域有一个很老的悖论:当你在信息和技巧上处于绝对劣势时,摆脱任人宰割的最优解,恰恰是“彻底的随机”。
如果你面对一个能读懂心理学、精通博弈论的猜拳高手,你深思熟虑做出的每一次“剪刀、石头、布”,在对方眼里可能都是有迹可循的破绽。此时想立于不败之地,唯一的办法就是闭上眼睛,用意念随机出拳。绝对的随机意味着绝对的不可预测,对方的信息优势被连根剥夺,只能和你回到50%对50%的公平胜率线上。
把这个思想搬到资本市场,就是散户投资者的“无招胜有招”。
我会从时点随机与品种随机两个配置视角出发,结合英伟达CEO黄仁勋的“AI世界五层蛋糕理论”(Five-Layer Cake Theory),引入马科维茨(Markowitz)均值-方差模型与相关性去冗余(De-correlation)机制,尝试为广大散户搭一套全球视野下的“等权随机”投资组合。
无论你是握有全球交易账户的国际投资者,还是受渠道所限、只能配置A股与港股的中港投资者,都可以在对应的产业链图谱中找到自己的替代方案。
03
投资配置方案建议
(一)组合理论基底:时间随机、品种去冗余与动态适应性配置
从时间视角,我们要用“时间分散化”(Time Diversification)打破择时幻想。
在投资语境里,“精准抄底”常被吹成神迹,“技术短线”被当成英雄勋章。不少人有过盲目追高、误判大盘而割肉离场的经历,转头还是守在屏幕前盯盘。
现代金融学的研究结论是,资产长期收益的90%以上由资产配置决定,而非择时。对面是拥有高频交易和强大投研团队的机构,我们能做的其实是定期定额投资(定投),在时间维度上引入随机机制,摊平持仓成本,慢慢积累市场长期的平均复利。
从品种视角,我们要用“特异性风险分散”(Idiosyncratic Risk Diversification)确定配置的基本盘。
未来二十年,AI赛道的爆发和成长是百分之百确定的。但作为个人投资者,我们在高精尖技术、大模型迭代、硬件供应链这些核心环节上,处于严重的“信息劣势”。既然事前无法确定哪只股票会大涨,按照马科维茨的现代投资组合理论,最理性的做法就是用组合广度消除单只股票的非系统性风险,把赛道整体打包,在空间上做广泛的“等权配置”,换取一条更优的有效边界(Efficient Frontier)。
随着AI浪潮的演进,这套配置模型还须加入“动态适应性”(Dynamic Adaptation)特征。
必须清醒地看到,当下的科技迭代已是指数级速度:今天还处于统治地位的算法,可能在数月内被颠覆;今年刚冒头的初创技术,明年可能就成长为行业的中流砥柱。这也决定了“等权随机”绝不能是一潭死水的“静态持股”,它必须具备自我进化的能力。
因此,在构建与维护每一层组合时,我们遵循三条核心原则。
产业链纵向穿透与跨市值配置(Vertical & Cap-Size Allocation):不只配置头部的晶圆或芯片设计巨头,还要向下游和上游延伸,把提供核心设备、特种材料、核心零部件的大型旗舰与中小型高弹性标的做金字塔式覆盖,锁住整个产业链的利润总和。
剔除高相关性冗余(De-correlation Mechanism):如果两家公司的商业模式与地理暴露高度重合,它们在均值-方差模型中的协方差(Covariance)就会极高,对资产分散没有贡献。所以我们尽量只保留技术壁垒更高的一家,把仓位留给其他具有互补特征的跨国标的。
年度组合生态更新(Annual Composition Refresh):科技迭代的速度极快,我们虽然放弃对个股的高频择时,但必须在制度上设定“年度成分股审计与汰换机制”。
每年根据全球AI产业的最新图谱,剔除技术路线被跨代颠覆、商业壁垒被侵蚀的“老旧资产”,也顺势接纳在物理层、算力层或应用层刚涌现、潜力强劲的新兴上市企业(New Entrants)。用结构上的动态进化,对冲科技生态剧烈代谢的不确定性。
(二)产业落地:双轨视野下的AI五层蛋糕组合映射
基于上述组合思想,我们把五层蛋糕的标的池做了跨国别、跨市值的全产业链重构。每一层都提供“全球多国配置航线”与“中港A+H映射航线”双轨方案。投资者可根据自身的渠道权限,在对应的标的池中等权配置,年度审计时再按以下名单进行纳新与汰换。
第一层:晶圆制造与物理基底组合(The Foundry Layer)
层级内涵:这是整个AI世界最坚实的物理地基,涵盖晶圆代工、光刻刻蚀、特殊气体、光刻胶及超高纯度化学品。
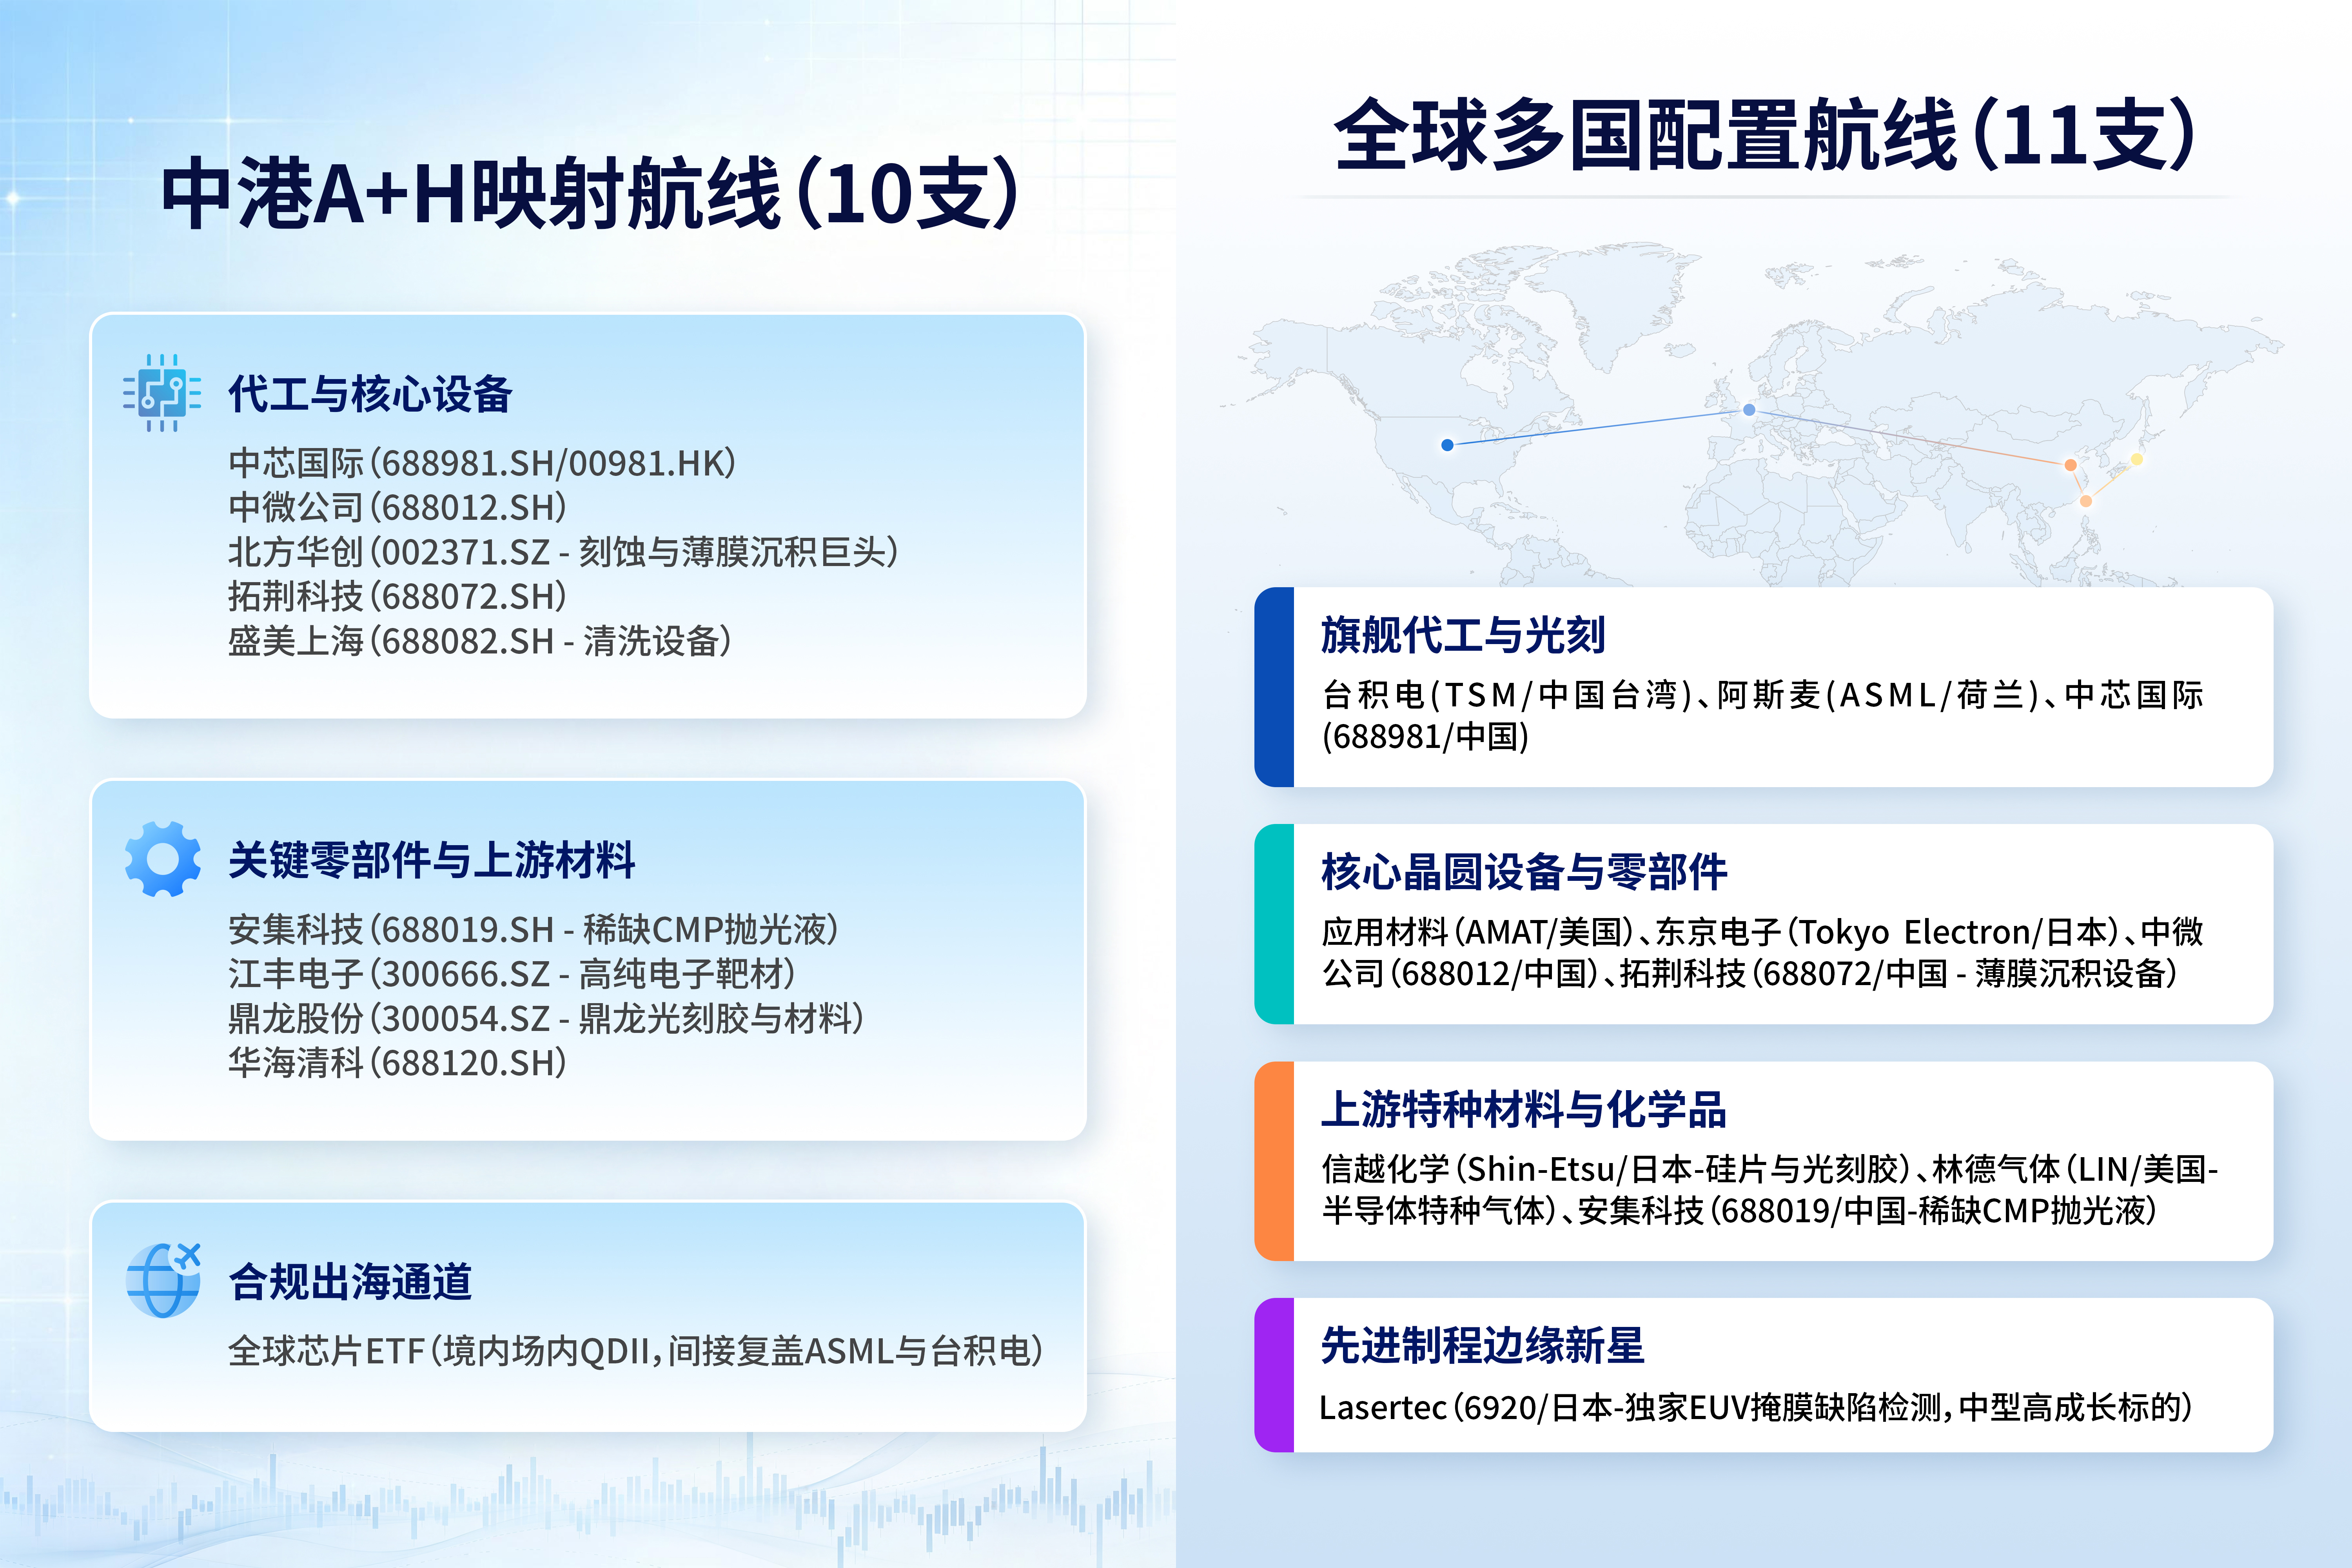
第二层:硬件架构与系统级芯片组合(The Hardware & Systems Layer)
层级内涵:直接提供算力核心的引擎层。除了核心处理器,还重度依赖高速网络总线、高带宽内存(HBM)及先进封装。
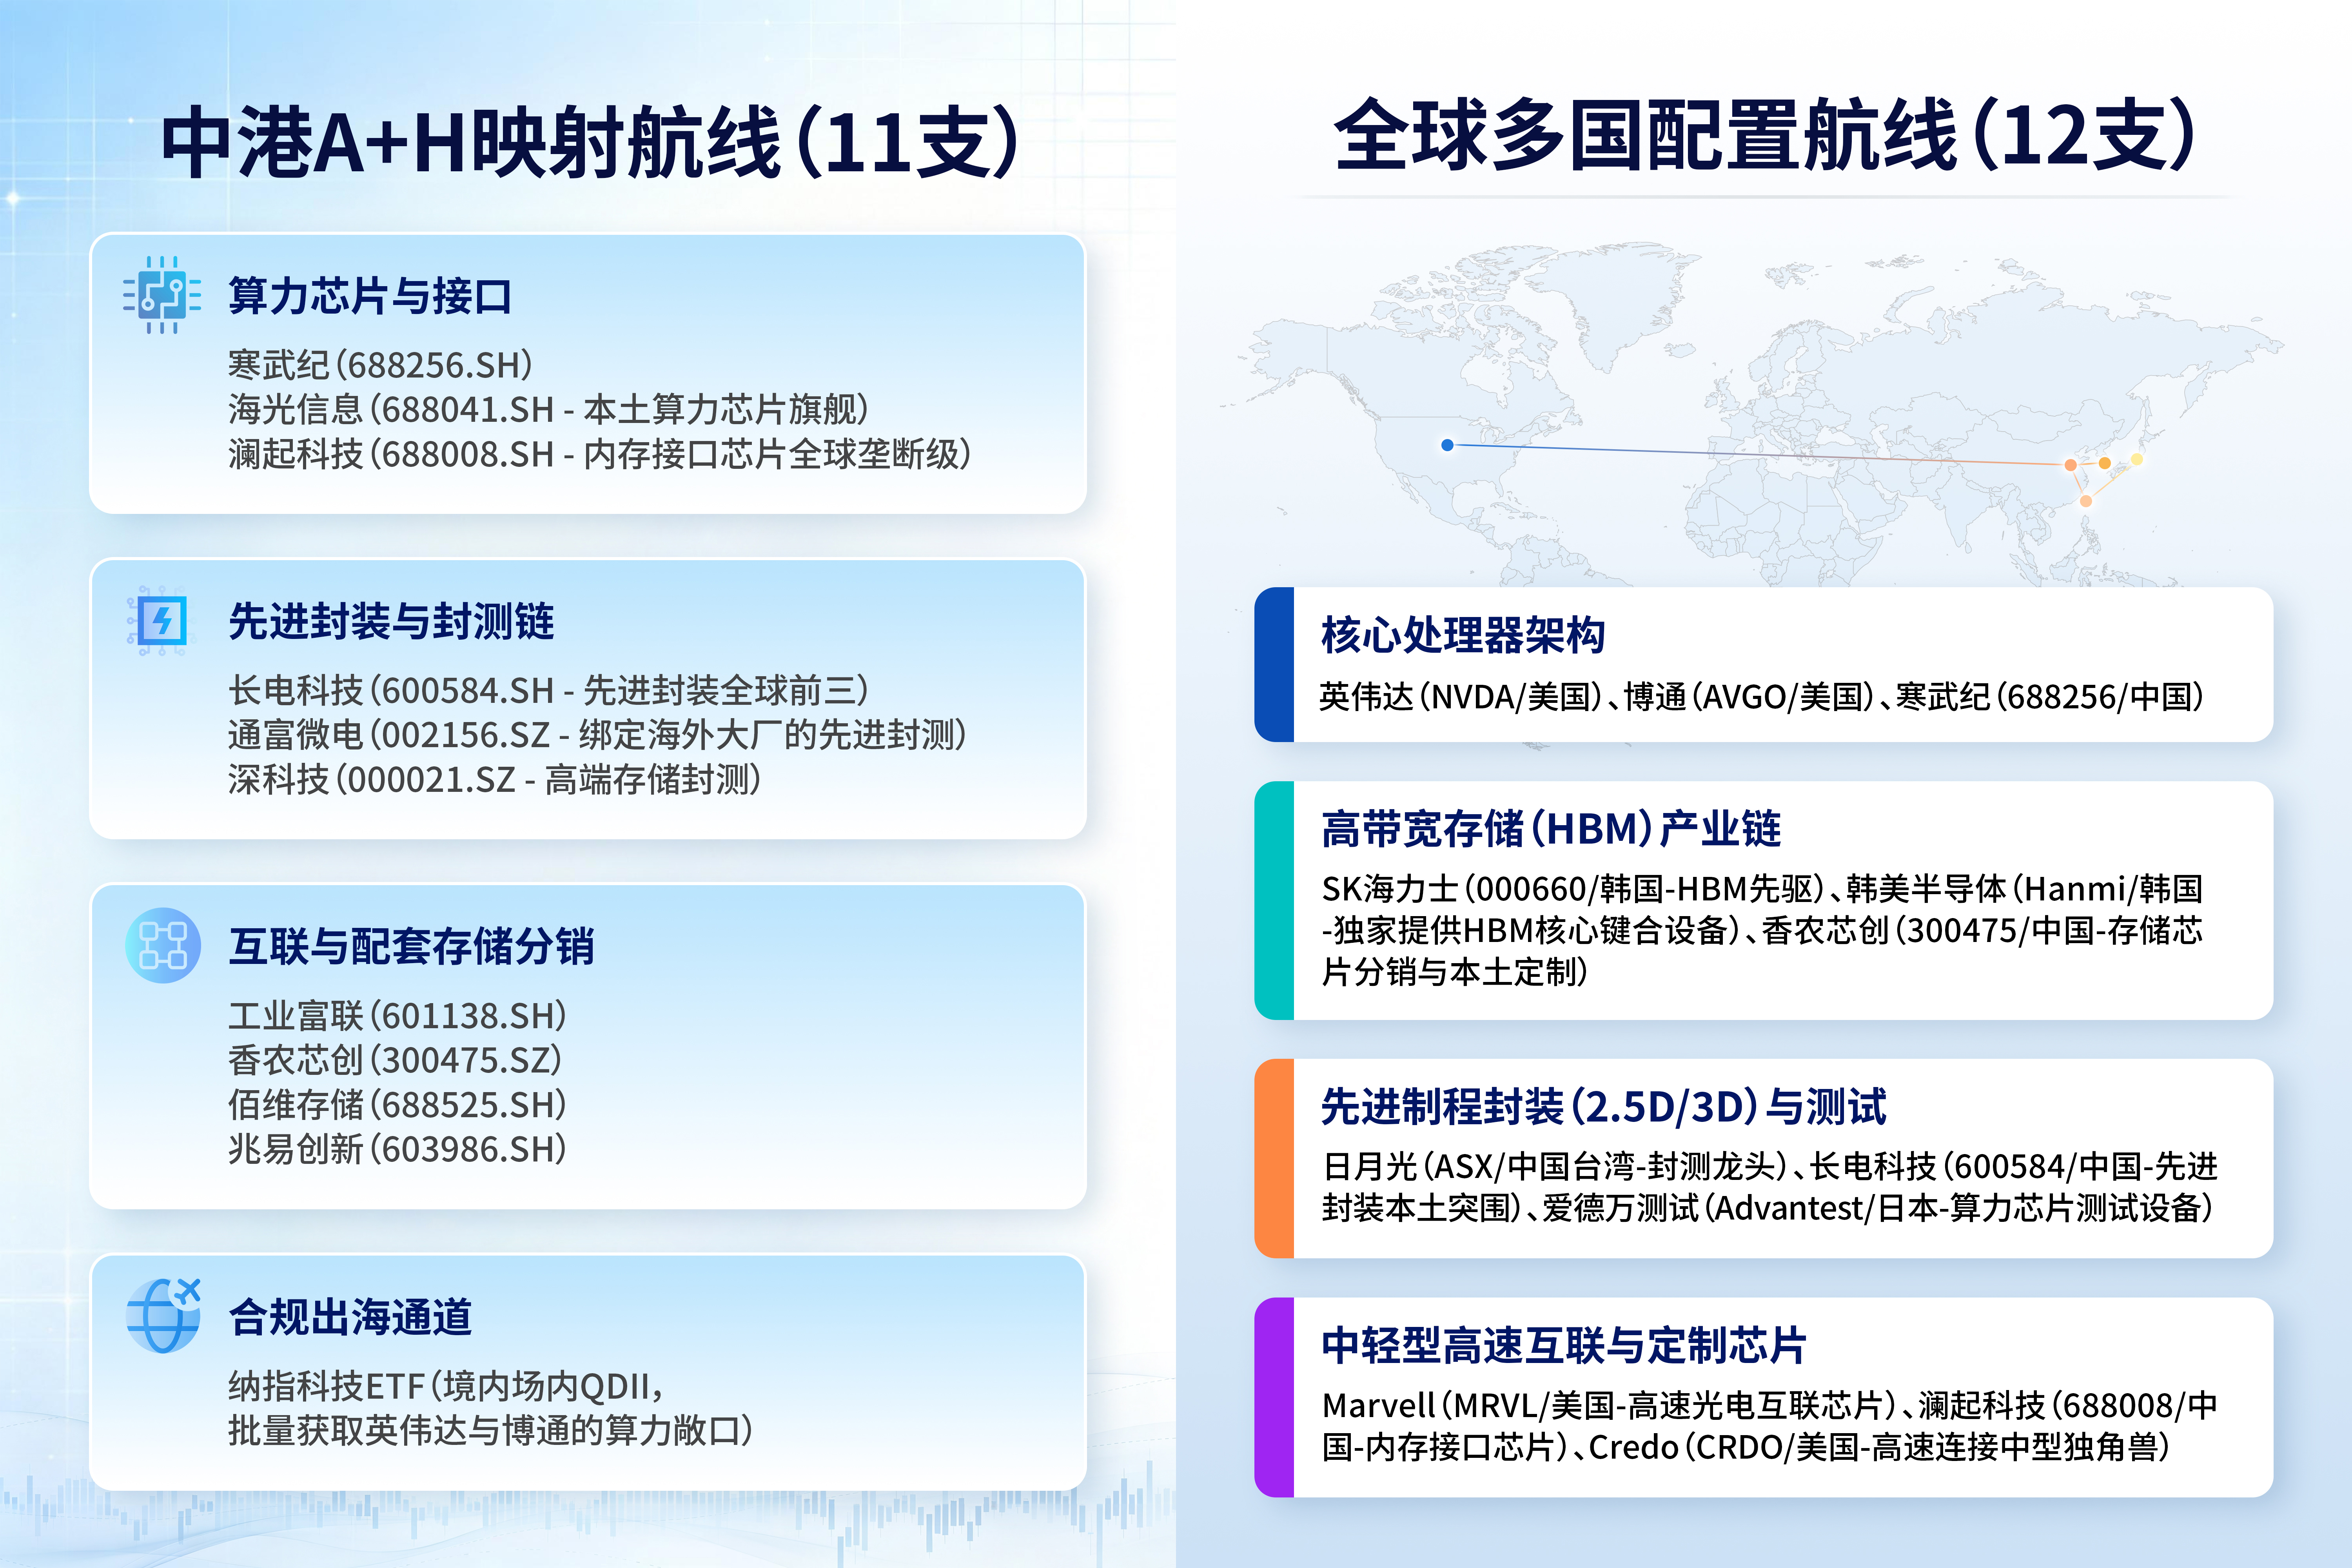
第三层:基础设施与云平台组合(The Infrastructure & Cloud Layer)
层级内涵:万卡集群的吞金兽。包含超大规模云、AI服务器算力代工以及电力基建、高能效高压电源和高密度液冷散热系统。
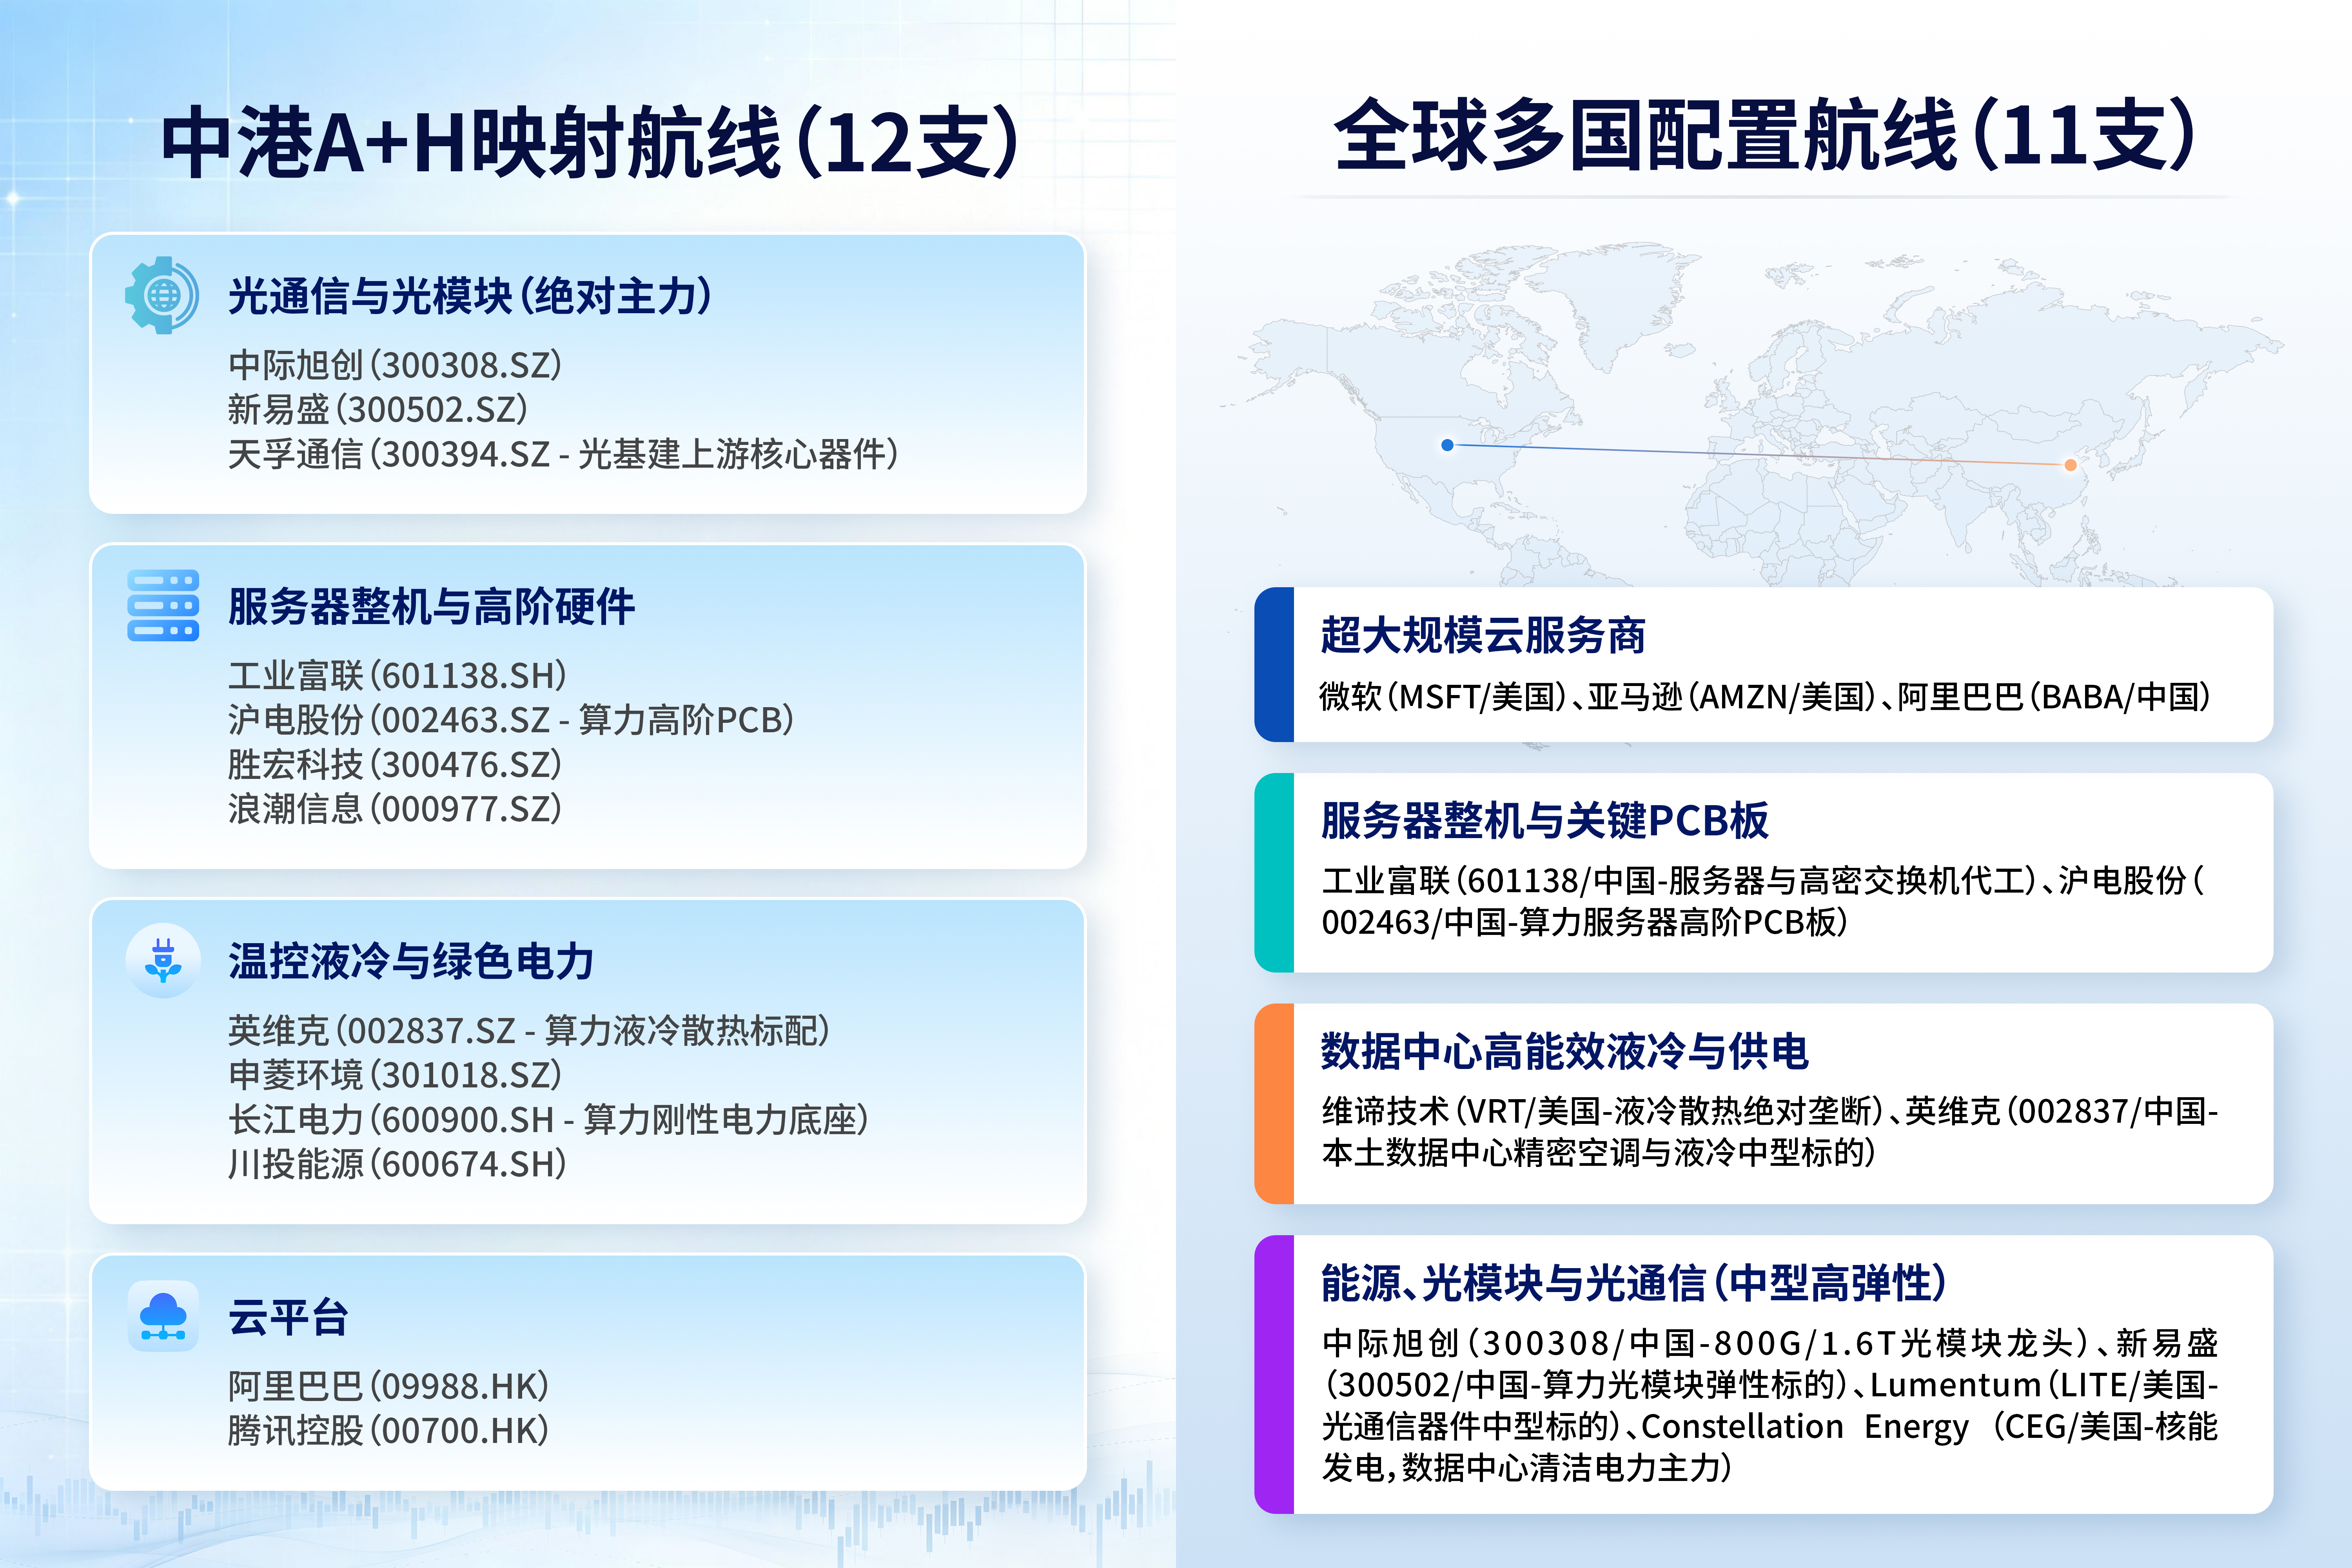
第四层:大语言模型与人工智能软件生态组合(The Models & AI Software Layer)
层级内涵:AI的“大脑”,涉及开源与闭源大模型、企业级数据清洗、向量数据库、模型安全治理及垂直行业中间件。由于该层软件生态每年都有海量新秀突围,是未来组合纳新的关键蓄水池。
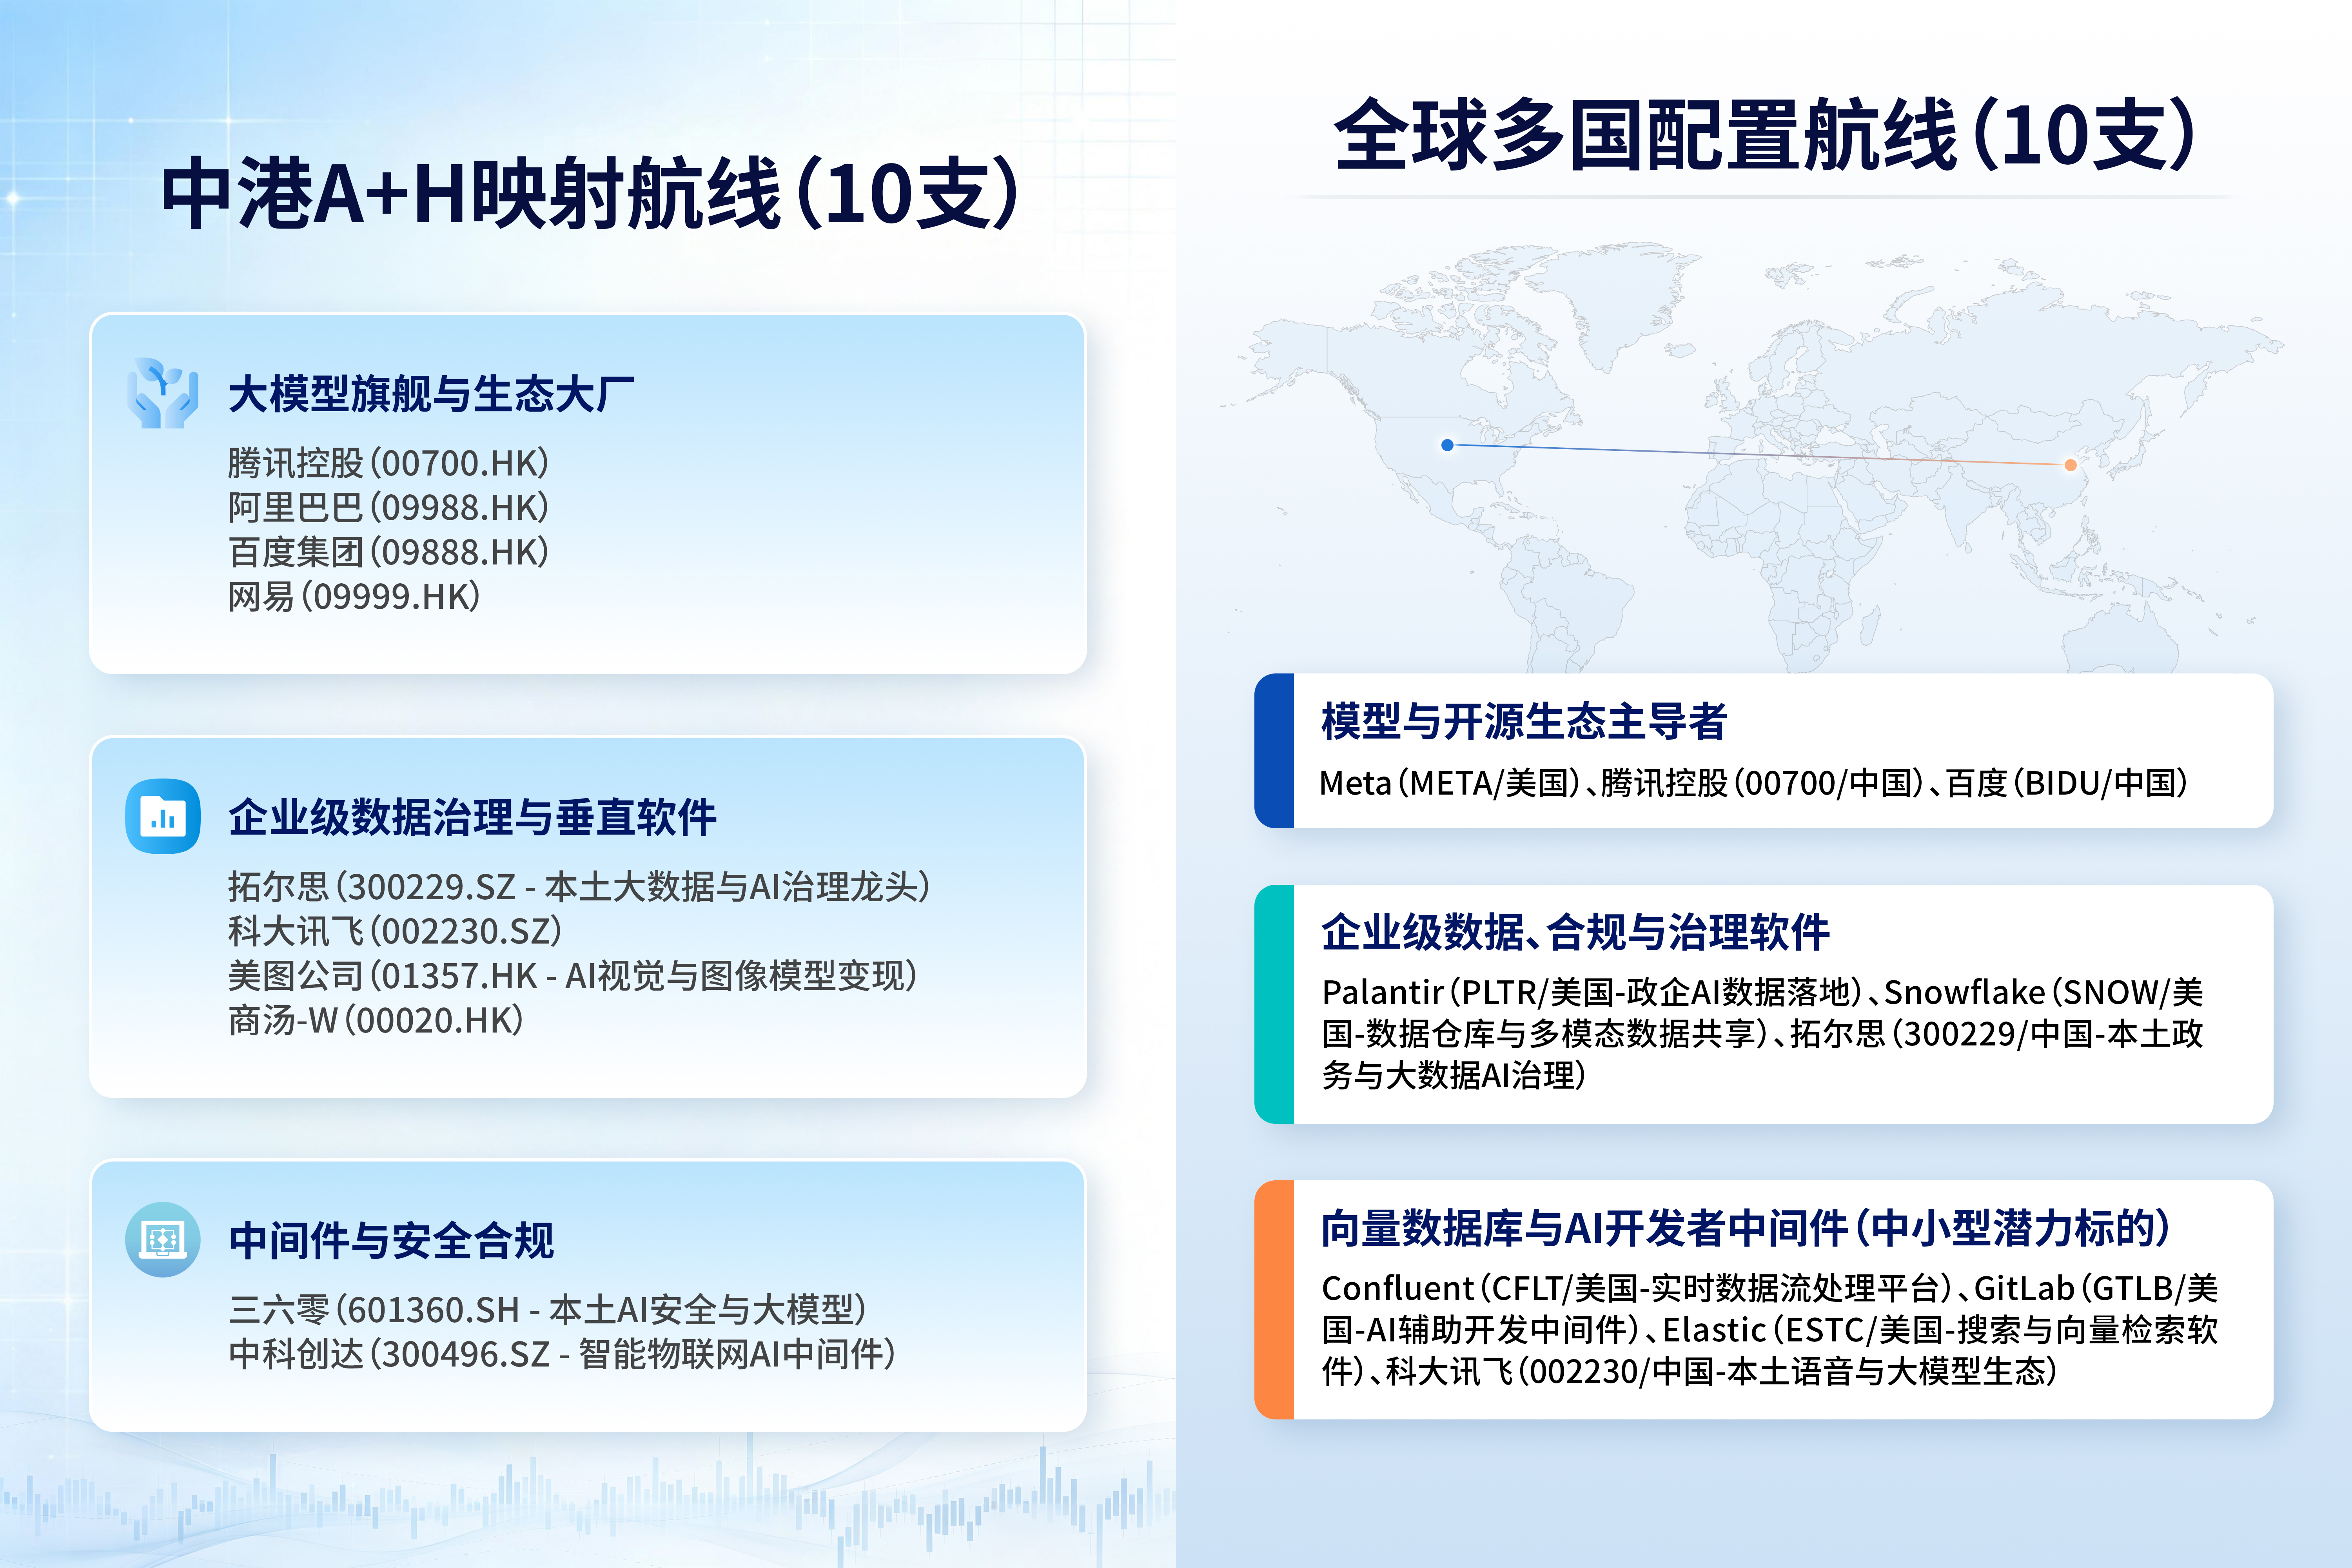
第五层:行业具体应用与最终用户端组合(The Applications Layer)
层级内涵:商业变现的前线,包含了生产力工具的AI重构、垂直场景软件,以及大模型走向物理世界的终极形态——“具身智能”机器人(该赛道每年都会涌现出大量软硬件黑马企业)。
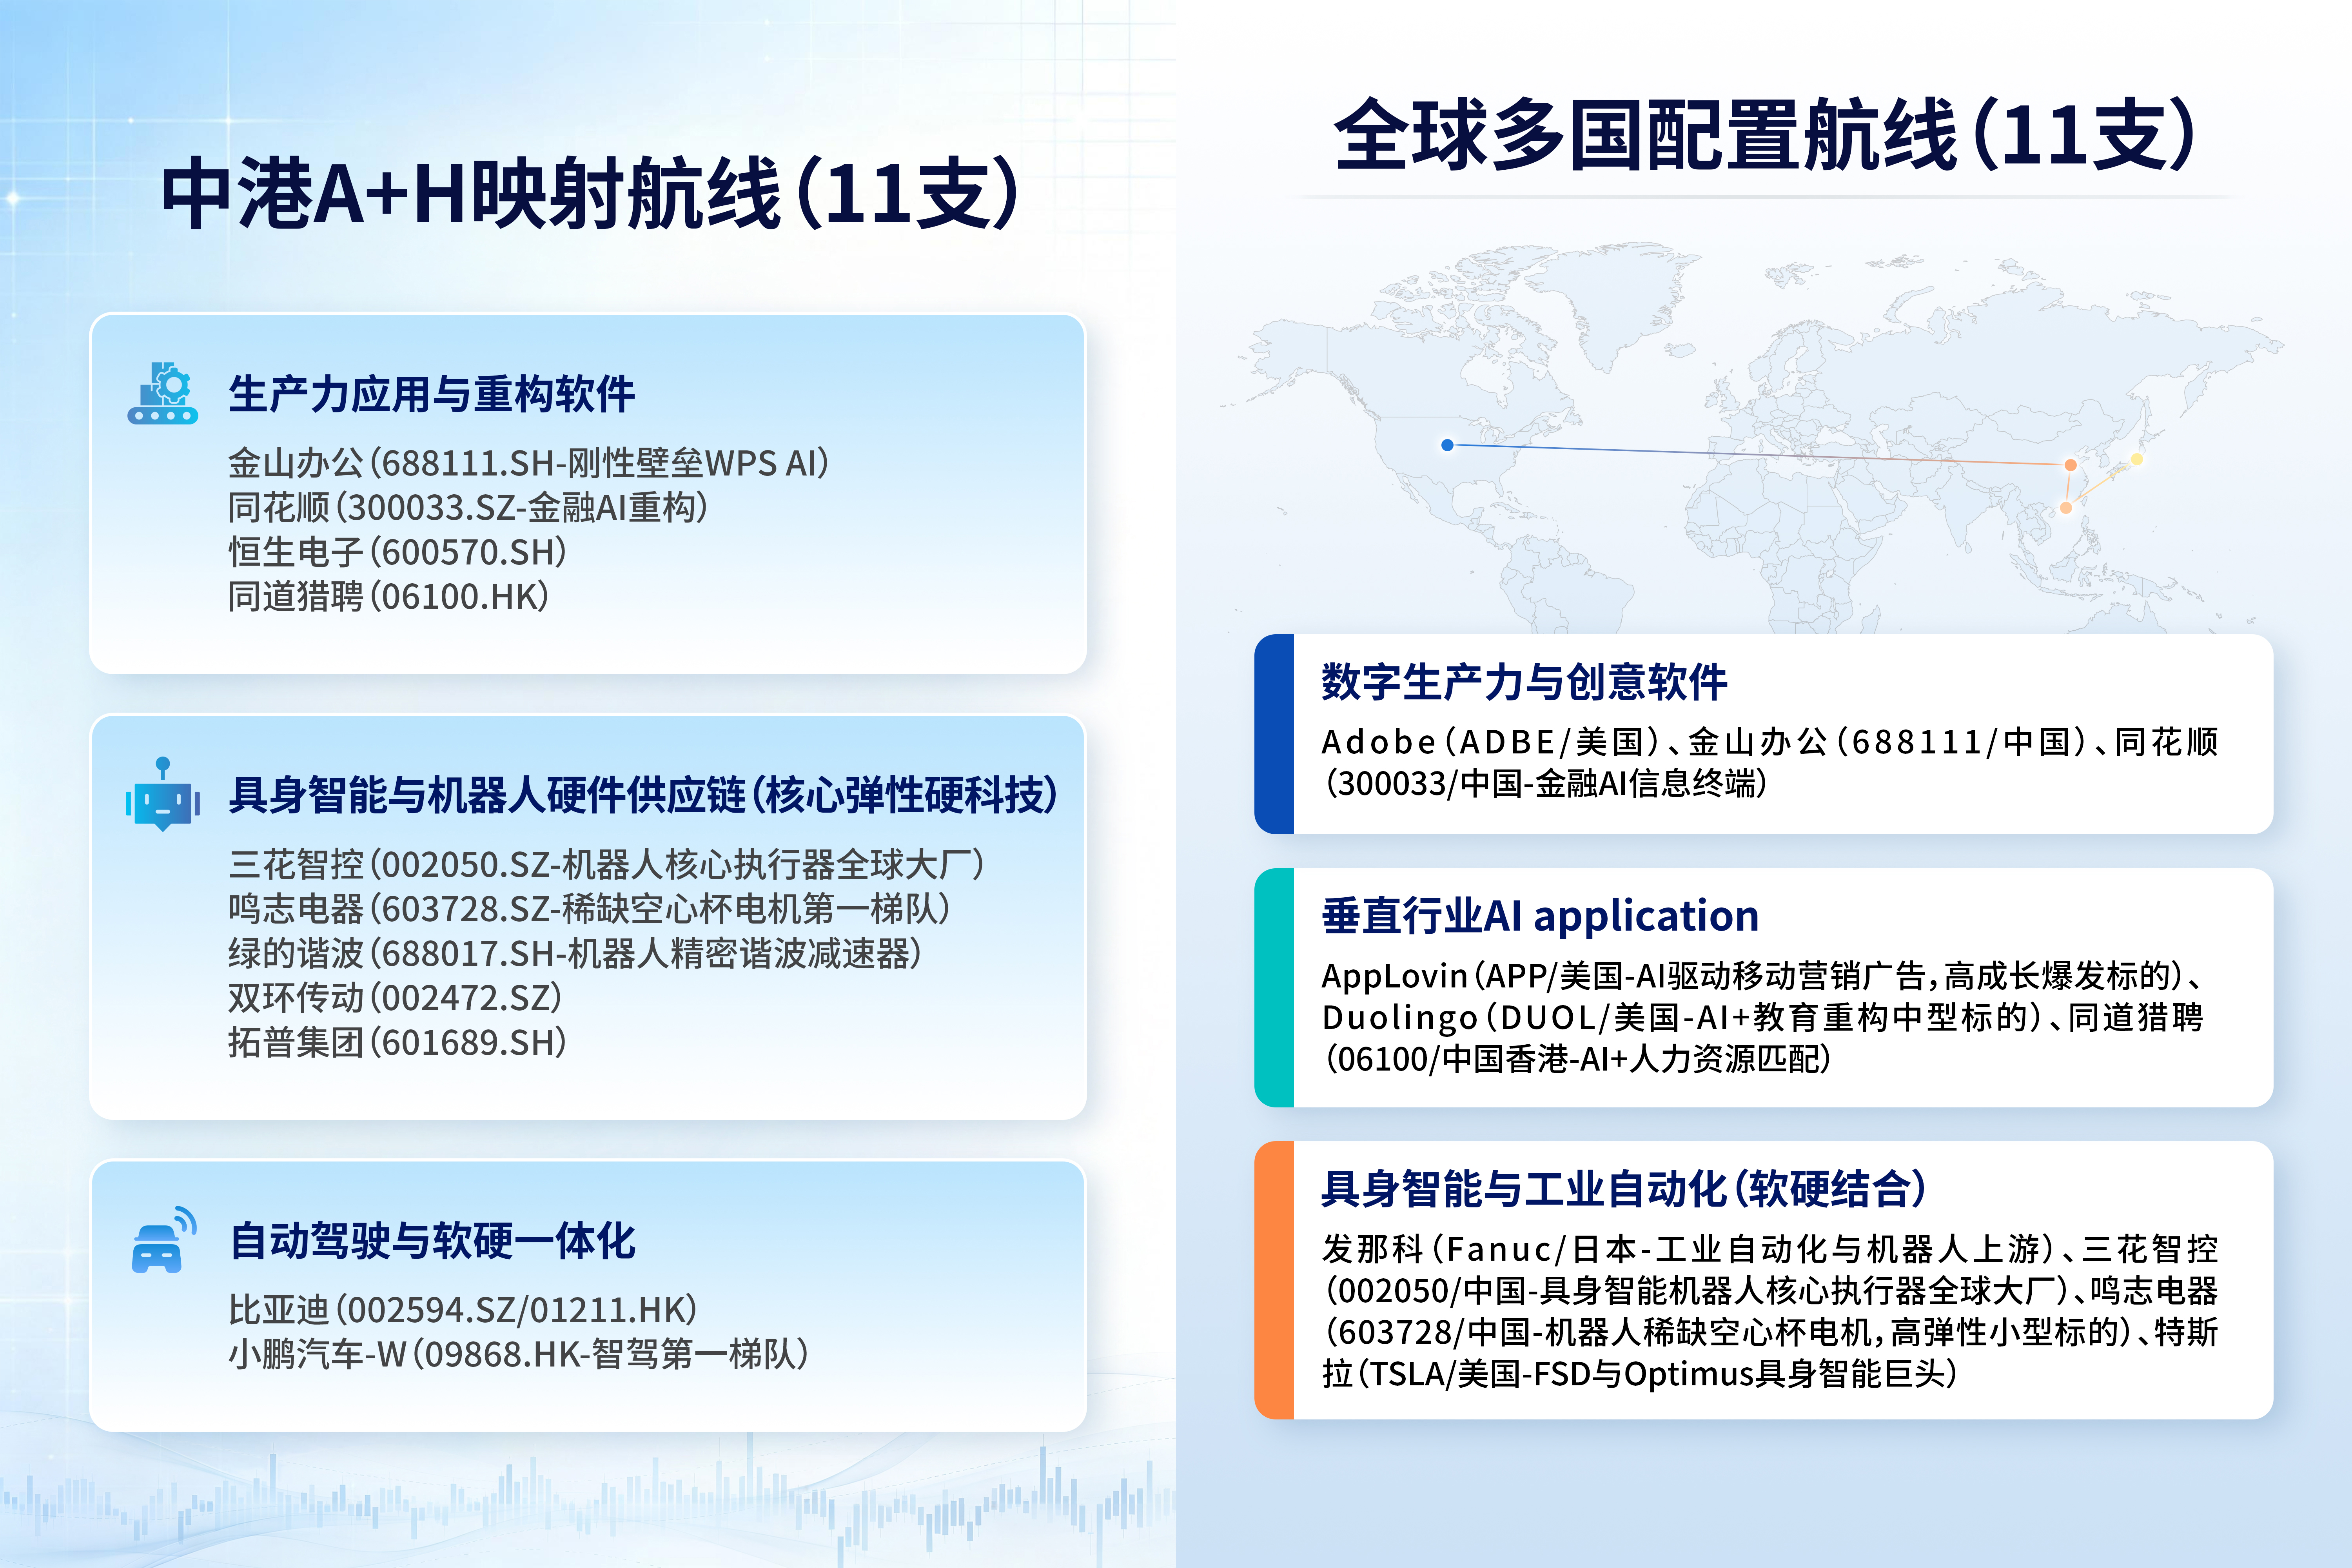
(三)核心执行:全球配置、动态再平衡与成分纳新
用上述经过“去冗余、补上下游、高低市值穿透”的全球或本土标的搭出这五层蛋糕后,要让整个组合释放长期的阿尔法,还须把空间上的再平衡与时间上的成分更新深度咬合。
时间轴上的平滑配置:立一条刚性纪律,每月固定时点,雷打不动地把资金等额注入你选定的那条航线组合(全球航线或中港航线)。本质上是在时间序列上做“马尔可夫决策”,用定投消解短期宏观噪音,让组合成本趋近于整个科技牛市长周期的几何平均价格。
权重再平衡与两地市场套利:建议每半年做一次资产权重审计。某些中小型个股(如A股的光模块、海外的应用爆款AppLovin)贝塔极高,一涨起来就容易在整个蛋糕组合中权重失衡。
全球配置者应执行经典的“卖出高估溢价股,买入低估滞涨股”,靠均值回归自动锁定超额收益。中港配置者则要反着本能来:当A股本土AI硬件因国内炒作而权重严重超标时,果断“割肉”本土高估标的,把利润定投到相对滞涨的海外QDII科技类基金里,赚两地“情绪时差”的波动溢价。年度更新与生命力纳新(Annual Refreshing):AI时代变迁极快,每年年终盘点时,必须进行一次成分股的“新陈代谢”。
重点观察第四层(模型软件)与第五层(具体应用/具身智能)。如果这一年中有新上市的颠覆性中小型独角兽,占住了产业链上更难替代的位置,或者本土公司中跑出了打入全球核心供应链的黑马,应直接将其纳入组合池,并对该层重新“等权打散”。每年主动进化一次,确保组合在二十年的长跑中始终踩在浪尖上。
04
总结
在充满内幕、技术黑箱和信息不对称的资本市场里,承认自己的“信息劣势”与“渠道局限”,并非懦弱,而是一种清醒的博弈认知。
资产配置上的失败,往往不是因为缺乏信息,而是因为投资者高估了自己的择时与选股能力,一头栽进高频交易和单点重仓的陷阱。
现代投资组合理论最深刻的洞见是:组合的整体表现,可以大于各部分的简单加总。
我们不需要猜最终哪一家个股能成长为万倍股,也不需要赌中美哪一方的大模型统治世界。只要人类社会向人工智能、算力社会演进的宏观确定性不变,这套高度去相关性、深植于全球及本土产业链纵向生态、每年动态迭代与纳新的“五层蛋糕组合”,就会在时间定投和再平衡的浇灌下,自动帮我们抹平信息与渠道的劣势,把整个时代的贝塔红利,一点点变成家庭财富跨周期增长的确定性基石。
让概率、配置与进化成为时间的朋友。不赌单家输赢,只赌科技笃行。
【风险提示】
理财有风险,投资需谨慎。本文所涉及的观点、数据、工具及商品等仅供参考,不作为投资决策的依据。市场有风险,入市需独立思考,理性投资,风险自担。