国产替代之后,中国芯片拼什么?
过去几年,很少有哪个行业像芯片一样,同时受到技术变革、市场周期和全球供应链调整的影响。AI带来了新的算力需求,国产芯片加速进入原本由海外厂商主导的市场,但在机会之外,大量资源也集中到已经被验证、相对容易进入的技术和产品方向,形成重复投入和同质化竞争;而一些真正困难、周期更长的关键瓶颈,获得的投入和关注却未必与其重要性相匹配。
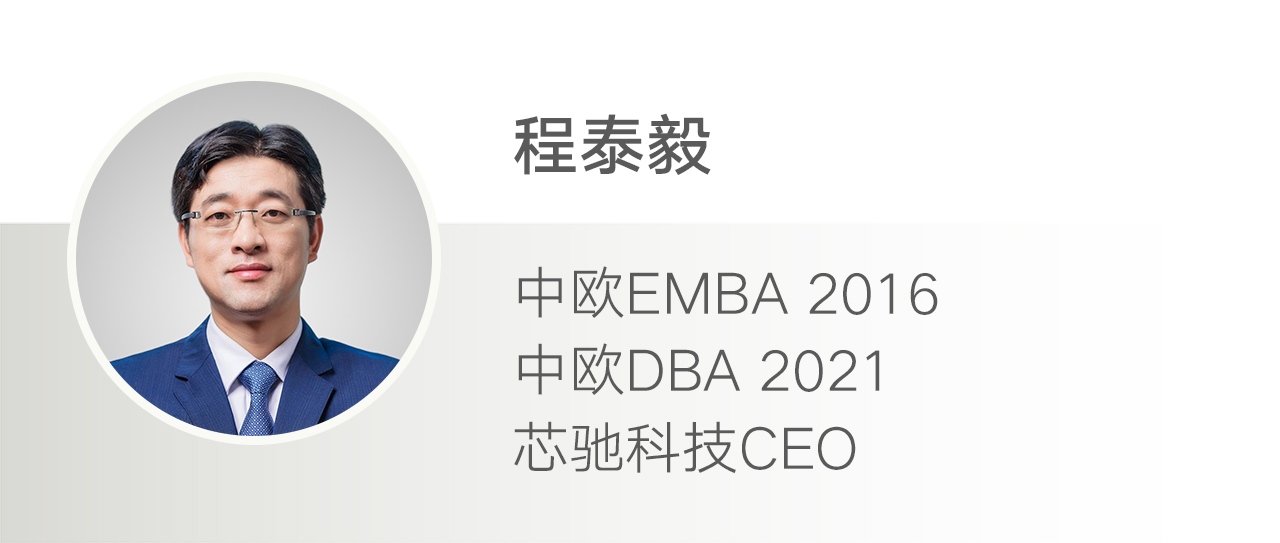
芯驰科技CEO程泰毅(中欧EMBA 2016、中欧DBA 2021)在半导体行业工作了二十多年,经历了互联网、移动互联网到AI的几轮产业变化。在他看来,今天更值得讨论的,不只是国产芯片拿到了多少市场份额,而是关键瓶颈能不能真正补上,产品和能力能不能做到全球一流水平,并最终在全球产业格局中形成自己的优势和特色。
1/ AI时代,芯片行业的游戏规则变了吗?
如果从我进入半导体行业算起,到现在已经二十多年了。回头看,这二十多年大致可分为三个阶段。
1999年前后,我到硅谷开始工作,赶上了互联网和数码多媒体产品快速发展的时期。PC互联网、数码相机、多媒体终端带来了一轮新的芯片需求。2007、2008年以后,手机成为最重要的智能终端,行业进入了移动互联网时代。今天,我们又到了AI时代,AI大模型、电动车、机器人正在带来新一轮变化。
经历这几个阶段,我越来越觉得,半导体行业始终有两条线在往前走,一条是技术,一条是需求。技术突破会创造过去难以想象的需求,新的需求也会反过来推动技术往前走。两者相互推动,但两者的节奏和速度并不总是一致:有时技术走得快一些,有时需求走在前面。
2000年前后的互联网泡沫就是一个例子。当时很多技术已经出来了,大家却还不知道那么大的带宽到底能用来做什么。后来应用和需求慢慢跟上,十年后再看,很多当年的设想不仅实现了,而且实际形成的市场和应用形式比当初想象的还要大。
现在的AI时代也能看到这两种情况。大语言模型取得进展之后,过去不敢设想的一些AI应用开始有了实现的可能,这是技术在带动需求,技术突破创造了新的应用空间。机器人则有点相反,我们已经比较清楚我们理想的机器人是什么样的,无论是在工厂还是在家庭,需求和应用场景其实都在了,但一些关键技术还没有完全跟上。
所以我看今天的芯片行业,不只是看某一类芯片是不是突然卖得更多,而是看技术和需求接下来会在哪里碰到一起,真正大的产业机会,往往出现在技术和需求重新碰到一起的地方。
AI对半导体最直接的影响,当然是算力需求增加了。GPU、存储、先进制程、先进封装这些领域受到的关注都在上升,产业资源也会向需求更旺、附加值更高的环节流动。
但我觉得还有一层变化同样值得关注。AI不只是需要芯片,它也开始反过来帮助芯片本身的研发和制造。
为什么AI最早在软件领域发挥出比较大的作用?一个很重要的原因是结果容易验证,闭环快。程序写出来,很快就可以编译、运行,看结果对不对。芯片设计中也有一些类似的特点。AI先进入什么工作,不完全取决于工作有多难,更取决于结果有多容易验证,一项工作越容易验证,AI就越容易进入。
比如数字芯片设计里,很多具体的设计和验证工作,以后可以更多借助AI完成。它不太可能简单取代工程师,特别是在体系结构、芯片架构和微架构这些环节,人的判断仍然不可或缺。但在具体执行层面,AI可以明显提高效率。
模拟设计更依赖经验、反馈和物理验证,所以AI应用速度可能慢一些。制造环节其实也已经在发生变化。芯片生产过程中有大量数据,怎么优化工艺、提高良率、让生产更稳定,AI都可以参与。随着制程继续往前走,器件和材料越来越复杂,AI能发挥作用的地方还会更多。
这是不是意味着后来者可以借助AI很快追上领先企业?我觉得不能这么简单地看。
新公司没有那么多历史包袱,可以从一开始就采用新的工具,组织方式也可以更灵活,这是它的优势。但成熟的在位公司手里有大量历史数据、工程经验和实际应用场景,而这些又恰好是AI发挥作用非常重要的基础。
所以,AI给在位者和新进者都带来了机会。最后谁能做得更好,还是看企业怎么用它。对芯片公司来说,已经不只是要不要用AI,而是企业能不能把AI真正嵌入研发和工程流程,建立有效的人和AI的协同。
2/ 国产替代只是开门,进门以后拼什么?
这些年谈中国半导体,绕不开国产替代和外部限制。但如果把中国芯片这些年的发展都归结为“卡脖子”,我觉得有失偏颇。
中国原本就是很大的电子产品和制造市场。产业从整机制造不断往上游延伸,逐步进入零部件和芯片设计,这本来就在发生。特别当新的产品和市场机会出现时,比如AI芯片,中国公司和海外公司其实在同时进入和探索新的产品和市场。
不过,外部环境的变化的确加速了这个过程。以前,一家国产芯片公司想进入已经成熟的供应链并不容易。客户已经有稳定的供应商,换一家就要重新验证,要投入时间和资源,也要承担风险。在这种情况下,即使你的产品不错,客户也未必愿意试。更重要的是,没有客户使用,就缺少在真实场景中不断迭代和完善的机会,而产品没有经过充分迭代,又更难获得客户,容易形成一个自我强化的困境。这在成熟技术和产品上尤其明显。国产替代真正改变的是“学习机会”。
这几年情况发生了变化。哪怕出于潜在供应安全等考虑,客户也开始主动寻找新的供应商,也愿意测试国内产品。以前很难打开的门,现在更容易打开了。因此,今天中国半导体的发展,实际上是前沿技术带来的新增机会,与外部限制带来的国产替代机会并行。
但整体来看,不同行业、不同环节的国产化进度差异很大,有些领域已经以国产产品为主,有些正在进入规模量产,还有一些关键环节仍处于研发和攻关阶段。同时,也要区分新增出货和市场的存量结构。新采购国产芯片的占比上升,不等于整个市场存量国产芯片的等比上升。只看当期出货,容易高估整个市场格局变化的速度。
另外,我在公司内部一直会提醒大家,不能把国产替代当成企业长期发展的根本。
它是一个红利,但不是基石。它可以帮你进门,却不能保证客户一直用你。真正进入供应链以后,还是要看产品能不能达到国内外同行的水平。最后都会回到性能、可靠性、成本、服务这些很具体的问题上。更不能简单认为国产芯片的成本天然更低。半导体的设备、材料、制造和封装本身高度全球化,国内企业如果积累时间更短、规模还没有做起来,成本反而可能处于劣势。低价可以帮助产品短期进入供应链,却不能成为长期竞争力。成本并不是国产芯片企业必然的优势,创业更不能建立在“国产一定更便宜”这样的假设上。
这也回答了我怎么看今天半导体行业内卷的问题。
一个行业发展起来以后,企业数量先增加,再经过竞争和整合,本身很正常。我所担心的“内卷”,不是公司多,而是很多公司集中在已经比较成熟、经过充分验证,而且彼此相似的技术和产品路线上。
不能说中国企业不创新,大家其实都在做改进。只是很多创新发生在已有路线内部,各家在类似方向上不断优化,真正愿意去探索另一条技术路线的公司相对少一些。
这和企业有关,也和资本的风险偏好与激励机制有关。已经被别人验证过的方向,短期看风险更低。一条完全新的路线,周期可能很长,也更容易失败。无论是创业者还是投资人,在现实条件下都更容易选择前一种。
但半导体是一个技术持续演进的行业。如果大家长期集中在相似的方向,最后产品很容易越来越接近,也容易陷入单纯的价格竞争。所以我还是希望看到更多不同路线的尝试,特别是那些时间跨度更长、难度更高,但可能解决关键瓶颈或形成真正差异化的方向,也希望资本能给这类创新多一点容错空间和多一点时间。
政府和市场的分工也需要看具体情况。像光刻机这类大型设备项目,投入大、周期长、需要整合资源多、风险也高,单靠企业从纯粹的商业逻辑看很难承担,政府支持有必要。但只要是市场本身能够解决的领域,比如一般产品的投资、研发、销售和整合,还是应该坚定地更多交给市场来选择。
中国半导体行业还有一个比较明显的特点,就是很多时候创新是从下游需求向上游牵引的。
美国不少技术创新是从上游开始的,先出现新的基础技术,再逐渐找到应用。中国过去几十年的发展,很多时候正好反过来。下游先形成足够大的产业和市场,再反过来带动上游零部件和芯片发展。我以前观察手机产业时就有这种感受,从品牌、整机制造到设计和零部件,一条越来越完整的产业链逐渐在中国形成,芯片企业也跟着成长起来。汽车产业现在也在经历类似的过程。
这也是为什么我觉得端侧AI的机会值得关注。
云端芯片更强调大算力、通用性和归一化,端侧却不一样。汽车、机器人、工业设备面对的需求差别很大,对功耗、成本、性能的要求也不同。芯片必须更贴近具体场景和实际需求。
中国市场的应用场景很多,参与的公司也多,需求往往被分得很细。到了端侧,这个特点反而有可能成为优势。下游不断提出新的细分需求,上游再跟着解决问题,很多产品就是这样一轮一轮迭代出来的。谁离客户更近,能更早理解需求、更快把需求转化成产品,谁就更容易找到自己的位置并建立优势。
所以我更愿意把国产替代看成一个阶段性的机会。它让更多公司有机会进入市场,但真正决定一家企业能走多远的,最终还是产品有没有自己的特点,能不能形成别人长期离不开你的理由。
3/ 参与全球竞争,中国芯片凭什么?
汽车芯片是观察这个变化很好的例子。
汽车里不只有大家熟悉的智能驾驶芯片,还有车机芯片,以及大量负责动力、底盘等功能的控制芯片。后面这一类芯片平时受到的关注不一定多,但对可靠性和安全性的要求很高。
一辆车可以没有自动驾驶,也可以没有很大的智能中控屏,但动力、底盘这些系统必须稳定工作。因此,这类芯片不是把几个规格参数做到就够了,还需要经过长期运行和真实场景的验证,积累数据和工程经验。这一直是海外厂商的优势。
中国新能源汽车的发展,给这个市场带来了一个很重要的变化。
传统汽车时代,车厂主要负责整车,很多电子系统交给Tier 1(一级供应商)。芯片怎么定义、怎么验证,Tier 1有很大的话语权。
电动车发展起来以后,机械部分减少,电子和软件的重要性提高,车厂开始直接参与更多电子系统的开发,也更深入地参与芯片定义。原来主要掌握在国际Tier 1手里的一部分产品定义和供应链话语权,开始向整车厂转移。
与此同时,中国电动车产品迭代很快,新功能和新架构不断出现,芯片公司也需要跟着客户快速调整。海外芯片厂商经验更丰富,但原有的开发节奏相对较长。中国公司离本地车厂近,响应也更快,这就带来了新的机会。
不过,离客户近的真正价值,不只是反应更快,而是更早知道下一代产品应该是什么。
汽车芯片从开始设计,到验证,再到真正上车,周期很长。如果等一款车的需求全部确定以后再做芯片,很多时候已经来不及了。所以芯片公司既要理解现在的应用场景,也要提前判断下一代产品需要什么以及技术上如何实现。
我一直觉得,芯片设计需要同时有场景洞察和技术前瞻。现在我们和车企的合作,也越来越多地从单纯供货,变成更早地一起讨论和定义产品。车企知道下一代车型想解决什么问题,芯片企业知道技术能做到什么,双方越早把这些信息放在一起,越有机会让下一代产品更贴合市场。
所以这几年汽车芯片国产化进展比较快,我觉得不能只用外部环境来解释。汽车产业本身在变化,供应链关系在变化,客户参与芯片定义的方式也在变化,中国芯片公司正好处在这个变化过程中。
但国内市场做起来以后,下一步还是要走向海外。
中国汽车芯片出海,大致有两条路。一条是跟着中国汽车和中国供应链一起出去,这件事已经在发生。另一条更难,就是中国芯片公司直接进入海外车厂原有的供应体系,与全球厂商正面竞争。
到了那里,就没有国产替代这层因素了。
海外客户不会因为你是中国公司就选择你,也不会只因为你的产品便宜一些就换掉原来的芯片供应商。换供应商需要重新验证,还要承担产品和供应上的风险。要让客户愿意做这件事,首先还是你的产品本身要有吸引力,要么技术和性能更有优势,要么更适合客户的具体需求。之后还要过认证,要接入原有的软件生态和供应链体系,并逐步建立长期信任。
所以对中国芯片公司来说,我觉得真正的考验并不是国产化率做到多少,而是当国产替代带来的特殊条件逐渐弱化以后,你的产品还能不能和全球最优秀的公司竞争。
如果有一天海外最好的芯片都可以正常进入中国市场,国内客户为什么还选择你?
如果一家中国芯片公司走到海外,没有国产替代这个前提,海外客户又为什么选择你?
这两个问题,迟早都要回答。
再往后看,我觉得未来几年全球半导体产业链可能还会处在不断调整、寻找新平衡的阶段。半导体长期依靠全球分工,开放合作对产业发展是有好处的。但在现在的环境下,中国也需要把一些关键瓶颈和短板补上,让产业在遇到供应变化时仍然能够正常运行。
这和开放合作并不矛盾。相反,只有自身具备必要的产业能力,合作才更容易建立在相对平衡的基础上。再往长远看,我更期待看到一种新的全球分工和平衡:不同国家和地区各有所长、相互依赖,而不是每个国家都试图把整条产业链关在自己内部。
中国半导体真正成熟的标志,不一定是所有东西都自己做,也不需要把所有领域都做到全球第一。更重要的是关键环节不再形成致命瓶颈,具备相对完整的产业能力,可以支撑下游的发展,同时在一些技术和产品上真正做到全球一流,形成自己的优势和特色。补上关键瓶颈,是为了更有能力参与全球分工,而不是为了退出全球分工。
我做半导体这些年,技术换了很多代,市场也经历了几轮变化。但企业最后面对的问题,其实没有那么复杂。
机会来的时候,要有能力进去。环境变化以后,还要有能力留下来。
国产替代可以把门打开。再往前走,真正要靠的,还是产品本身。